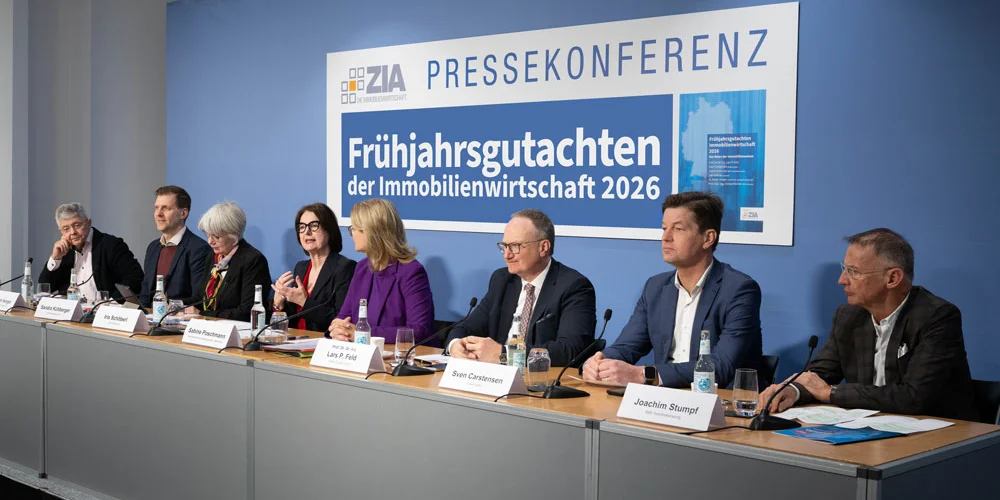
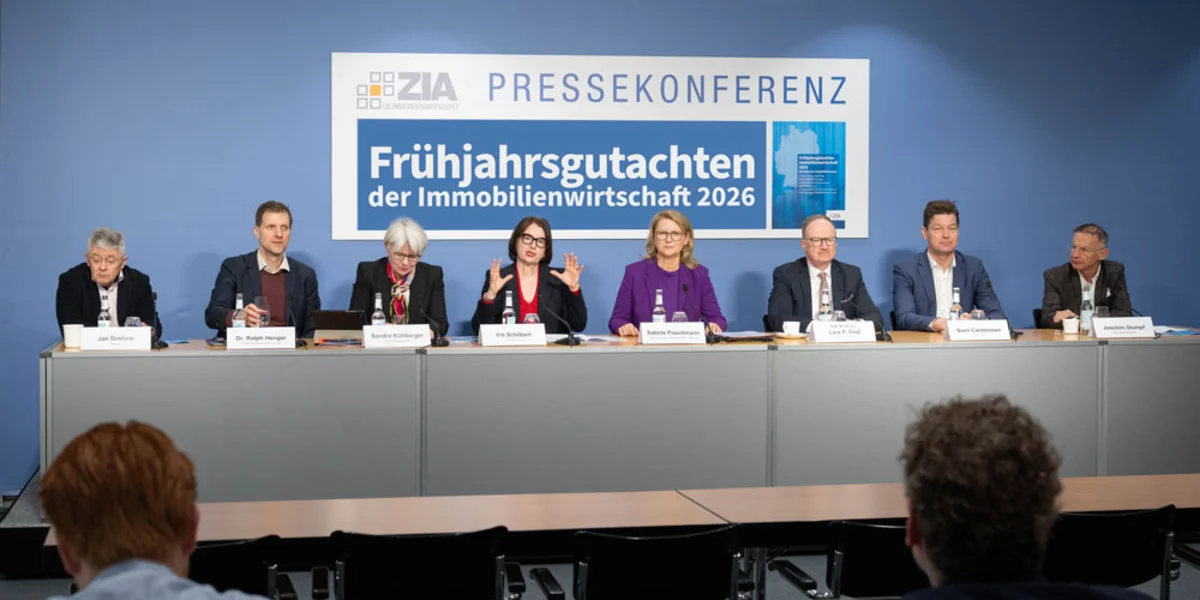
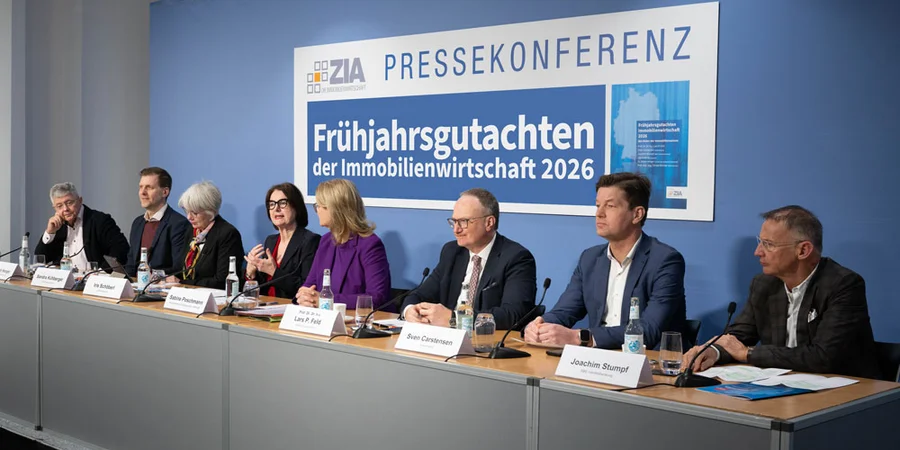
Seit 2003 sorgt der im Herbst 2002 gegründete „Rat der Immobilienweisen“ durch seine Frühjahrsprognosen für mehr Transparenz auf den Immobilienmärkten. Mit den damals erstmals erfassten Daten zu Bruttoproduktionswert, Beschäftigten und Immobilienbestand sollte auch die Immobilienwirtschaft als einer der bedeutendsten Wirtschaftszweige in Deutschland in der öffentlichen Wahrnehmung besser verankert werden.
Ergebnisse im Überblick
Frühjahrsgutachten 2026
Gesamtwirtschaftliche Entwicklung: Strukturelle Schwäche mit regulatorischen und investiven Defiziten
Büroimmobilien: Ohne spürbare Belebung, Fokus verschiebt sich zur Bestandsbewirtschaftung
Logistikimmobilien: Bodenbildung bei Kaufpreisen abgeschlossen, neue Nachfrage im Verteidigungssektor
Corporate Real Estate: Hohe Resilienz trotz schwieriger Gesamtwirtschaft
Hotelimmobilien: Rückkehr zu Stabilität, aber Konsolidierungsdruck im Betreibermarkt
Einzelhandelsimmobilien: Nahversorgung wächst stärker, intelligente Mischung mit anderen Nutzungen nötig
Gesundheits- und Sozialimmobilien: Bautätigkeit aufgrund von Investitionshemmnissen hinter dem Bedarf
Bildungsimmobilien: Massiver Investitionsstau, vor allem bei Schulen
Wohnimmobilien: Krise im Neubau ohne politische Antwort auf zentrale Strukturprobleme
Innenstadtentwicklung: Aufenthaltsqualität, Erlebniswert und attraktive öffentliche Räume werden wichtiger
Direktorin des Instituts für Städtebau und Europäische Urbanistik
Die Ergebnisse im Einzelnen
Frühjahrsgutachten 2026
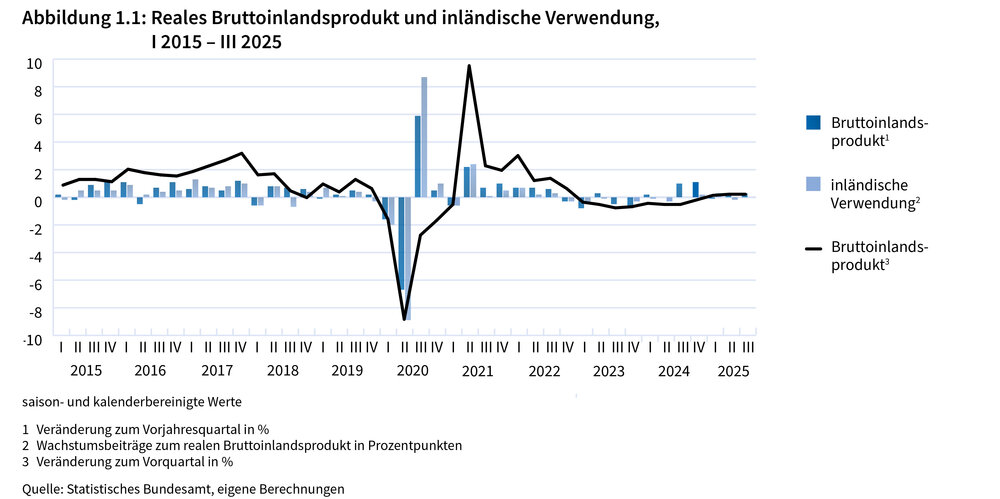
Das Frühjahrsgutachten der Immobilienweisen zur Immobilienwirtschaft 2026 zeichnet ein ernüchterndes Bild: Nach zwei Jahren rückläufiger Entwicklung verzeichnete Deutschland 2025 nur ein marginales BIP-Wachstum von 0,2 Prozent. Die Bauwirtschaft ist einer der am stärksten belasteten Sektoren – die Bruttowertschöpfung liegt 25 Prozent unter dem Niveau von 2022.
„Die Wirtschafts-Nachrichten dieser Tage zeigen keine kleine Delle oder vorübergehende Verstimmung. Sie sind das Zeichen einer strukturellen Schwäche. Die Zahlen sprechen eine klare Sprache: Deutschland steckt in einer strukturellen Krise. Die Immobilienwirtschaft leidet darunter. Es muss jetzt heißen: Think Big.“
„Deutschland profitiert kaum vom globalen Wachstum – strukturelle Defizite wirken stärker als konjunkturelle Impulse“, mahnt Prof. Dr. Dr. h. c. Lars P. Feld. Die deutsche Wirtschaft kam 2025 kaum vom Fleck: Nach zwei Rezessionsjahren wuchs das reale BIP lediglich um 0,2 Prozent, während die Weltwirtschaft um 2,9 Prozent zulegte. Die Arbeitslosenquote stieg auf 6,3 Prozent (2,97 Mio. Arbeitslose), die Inflation lag mit 2,2 Prozent nahe dem EZB-Ziel. Die EZB senkte den Leitzins zwar von 3,15 Prozent auf 2,15 Prozent, doch hohe langfristige Zinsen und steigende Risikoprämien bremsten Investitionen. Besonders die Bauwirtschaft verzeichnete einen Produktionseinbruch von rund 25 Prozent gegenüber 2022. „Mit nur 0,2 Prozent Wachstum bleibt Deutschland 2025 deutlich hinter der globalen Entwicklung zurück – strukturelle Schwächen überlagern jede Erholung. Ohne tiefgreifende Strukturreformen drohen auch 2026 lediglich moderate Erholungstendenzen“, pflichtet Feld Präsidentin Iris Schöberl bei.
Büroimmobilien
Der Büroflächenumsatz sank 2025 um 8 Prozent auf 4,1 Mio. m², während der Leerstand auf 12,5 Mio. m² bzw. 6,3 Prozent anstieg. Spitzenmieten in den A-Städten erhöhten sich dennoch auf durchschnittlich 43,90 Euro/m², mit Höchstwerten von knapp 60 Euro/m² in München. Die Fertigstellungen gingen um 24 Prozent auf 1,95 Mio. m² zurück, gleichzeitig steigt der Sanierungsanteil auf rund 25 Prozent der Pipeline. „Sinkender Flächenumsatz bei steigenden Mieten zeigt: Gefragt sind Qualität, Lage und Flexibilität – der Markt trennt klar zwischen zukunftsfähigen und obsoleten Objekten“, so Carstensen, Geschäftsführer von bulwiengesa und Verfasser des Kapitels zu Büroimmobilien.
Logistikimmobilien
Die Logistikmärkte stabilisierten sich schneller als andere Segmente. Spitzenrenditen lagen 2025 bei rund 4,5 Prozent in A-Städten und bis zu 6,5 Prozent in D-Städten, während die Spitzenmieten in A-Städten 9,31 Euro/m² erreichten. Der Neubau stieg auf 5,1 Mio. m², für 2026 werden weitere 4,6–4,7 Mio. m² erwartet. Rund 27 Prozent des Bestands sind jünger als zehn Jahre.
„Mit über 5 Mio. m² Neubau bleibt Logistik ein Wachstumspfeiler des Immobilienmarktes. Logistik bleibt systemrelevant – mit neuen Nutzern und langfristiger strategischer Bedeutung“, betont Carstensen.
Corporate Real Estate
Gewerbeparks und Produktionsimmobilien zeigten sich 2025 robust. Der Neubau lag bei 2,1 Mio. m², für 2026 werden 2,2 Mio. m² erwartet. Das Investmentvolumen belief sich auf 1,5–1,6 Mrd. Euro. Spitzenrenditen stabilisierten sich bei 6,3 Prozent (Gewerbeparks) bzw. 7,2 Prozent (Produktionsimmobilien). „Corporate Real Estate behauptet sich mit Renditen von über 6 Prozent als stabiler Anker im Strukturwandel und wird zunehmend zum strategischen Werttreiber“, sagt Carstensen.
Hotelimmobilien
Die Übernachtungszahlen erreichten 2025 mit rund 498 Mio. wieder das Vorkrisenniveau von 2019. Der Investmentmarkt legte deutlich zu: Das Transaktionsvolumen stieg um 35 Prozent auf 1,9 Mrd. Euro, mehr als die Hälfte entfiel auf A-Städte. Select-Service- und Budgetkonzepte stehen im Fokus, während der Neubau begrenzt bleibt. Carstensen: „Mit fast 500 Mio. Übernachtungen ist der Hotelmarkt zurück – für Investoren wieder attraktiv und nachhaltiger, selektiver und professioneller als zuvor.“
Einzelhandelsimmobilien
Der Einzelhandel erzielte 2025 einen Umsatz von rund 680 Mrd. Euro (+2,5 Prozent nominal). Bis 2029 werden 747 Mrd. Euro erwartet. Gleichzeitig könnten bis 2035 rund 10 Mio. m² Nonfood-Fläche entfallen. Das Transaktionsvolumen lag stabil bei etwa 6,1 Mrd. Euro, während Spitzenmieten in 1a-Lagen weiter sanken (A-Städte: 112,40 Euro/m²). „Umsatzwachstum und Flächenabbau laufen parallel – der Anpassungsdruck bleibt hoch. Handelsimmobilien brauchen einen klaren Mehrwert, reine Verkaufsflächen reichen nicht mehr aus“, betont Joachim Stumpf, Geschäftsführer der BBE Holding GmbH und Autor des Kapitels zu Einzelhandelsimmobilien.
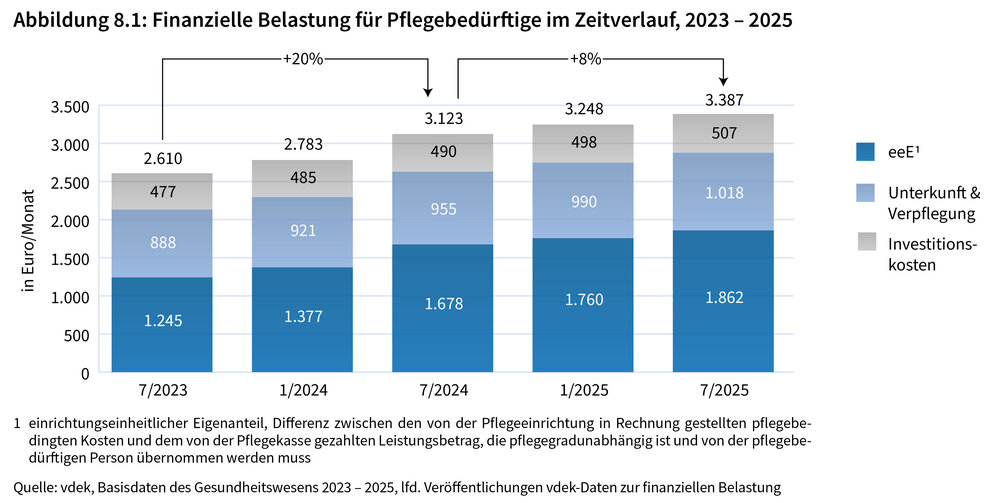
Im Segment Seniorenwohnen fehlen aktuell 400.000 bis 500.000 Wohneinheiten, bis 2035 könnten es 3,7 Mio. werden. Das Transaktionsvolumen sank 2025 leicht auf 1,22 Mrd. Euro (– 7 Prozent). Renditen blieben stabil bei 5,1 Prozent für Pflegeheime und 4,5 Prozent für Betreutes Wohnen.
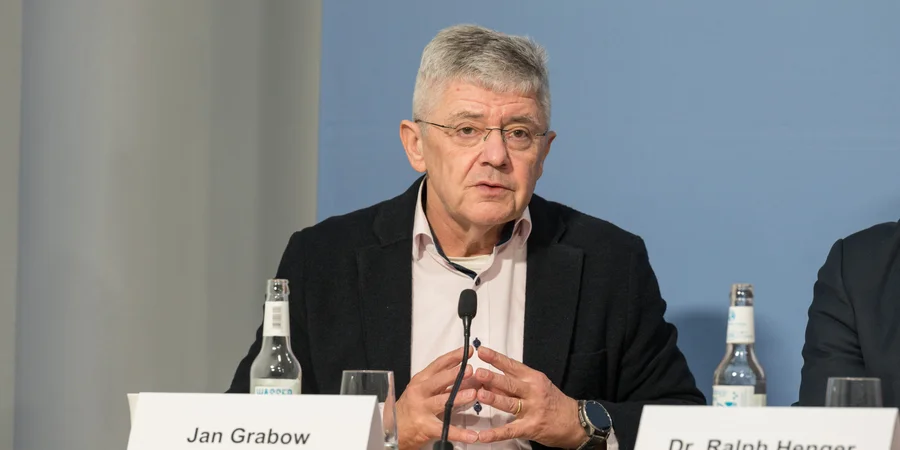
„Der Bedarf wächst schneller als das Angebot – die Lücke beträgt bereits Hunderttausende Einheiten. Ohne verlässliche Rahmenbedingungen droht eine strukturelle Versorgungslücke“, warnt Jan Grabow, Geschäftsführender Partner der CURACON GmbH, der das Kapitel zu Gesundheits- und Sozialimmobilien verfasst hat.
Bildungsimmobilien
Bildungsimmobilien leiden unter einem massiven Investitionsstau, insbesondere bei Schulen und Kitas. Der Investitionsstau beträgt bei Schulen rund 68 Mrd. Euro, bei Kitas weitere 11 Mrd. Euro, während 2025 nur 13,3 bzw. 3,7 Mrd. Euro kommunal geplant waren. Renditen reichen von 3,8 bis 7,3 Prozent, bei Laufzeiten von bis zu 30 Jahren. „Zwischen dem Bedarf von 80 Mrd. Euro und den Investitionen klafft eine massive Finanzierungslücke“, betont Carstensen.
Zukunft der Innenstadtentwicklung
Innenstädte befinden sich im tiefgreifenden Transformationsprozess. Einkaufen allein reicht nicht mehr als Besuchsanlass. Trotz Events sinken die Besucherzahlen vieler Innenstädte strukturell. Gefragt sind Nutzungsmischung, Aufenthaltsqualität und attraktive öffentliche Räume. Der Einzelhandel verliert Flächen, während Wohnen, Kultur und Dienstleistungen an Bedeutung gewinnen. Erfolgreiche Konzepte setzen auf Nutzungsmischung, Aufenthaltsqualität und neue Organisationsformen wie Business Improvement Districts. „Die Innenstadt der Zukunft lebt nicht von Frequenzspitzen, sondern von dauerhafter Nutzungsmischung. Sie ist Erlebnis-, Arbeits- und Lebensraum zugleich“, macht Prof. Dipl.-Ing. Christa Reicher von der RWTH Aachen University, deutlich.
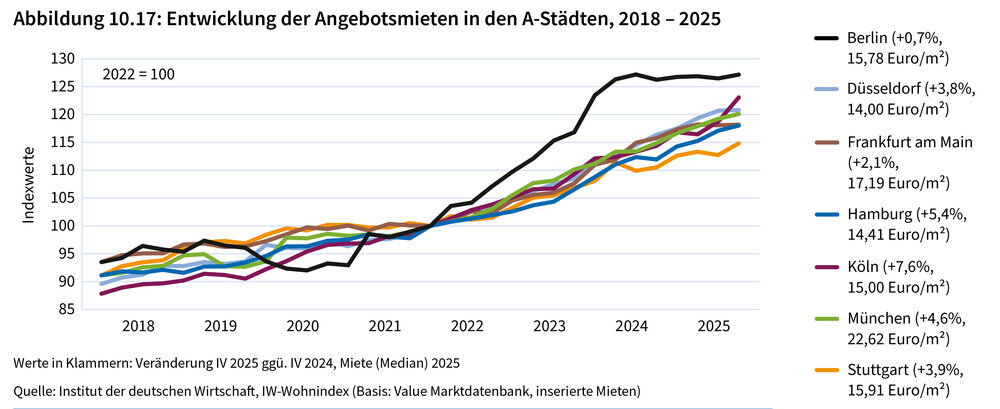
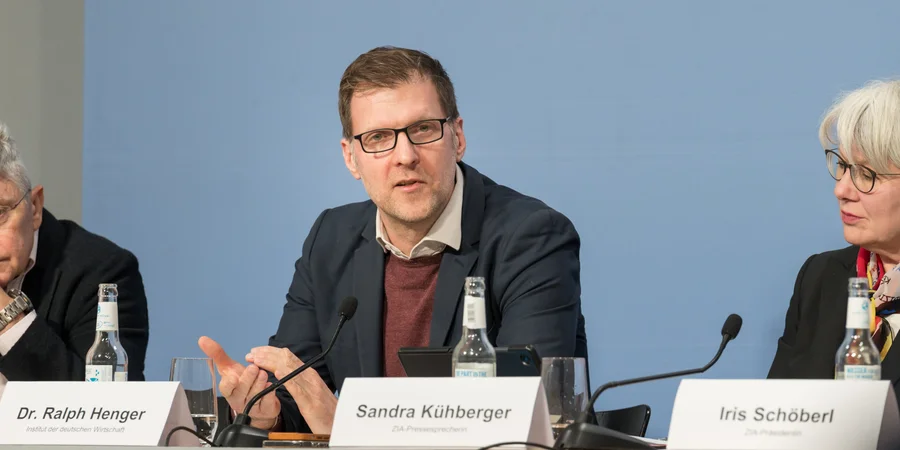
Der Wohnimmobilienmarkt bleibt angespannt. Ein drastischer Rückgang der Bautätigkeit trifft auf anhaltend hohen Bedarf, insbesondere in Wachstumsregionen. Mieten und Kaufpreise steigen wieder, während Investitionen durch hohe Kosten und regulatorische Unsicherheiten gebremst werden. 2025 wurden nur rund 235.000 Wohnungen fertiggestellt, 2026 dürften es 215.000 sein – bei einem jährlichen Bedarf von 257.400 Einheiten. Die Angebotsmieten stiegen bundesweit um 4,1 Prozent, Kaufpreise für Eigentumswohnungen um 3,8 Prozent. Gleichzeitig liegt das Preisniveau noch rund 16 Prozent unter dem Höchststand von 2021. Dr. Ralph Henger vom Institut der deutschen Wirtschaft, verantwortlich für das Kapitel zu Wohnimmobilien, macht deutlich: „Zu wenig Neubau trifft auf steigende Mieten – die Schere öffnet sich weiter. Bezahlbarer Wohnraum entsteht nicht durch Regulierung, sondern durch Investitionen.“
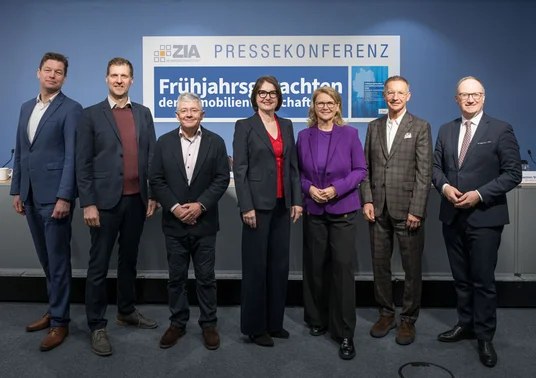
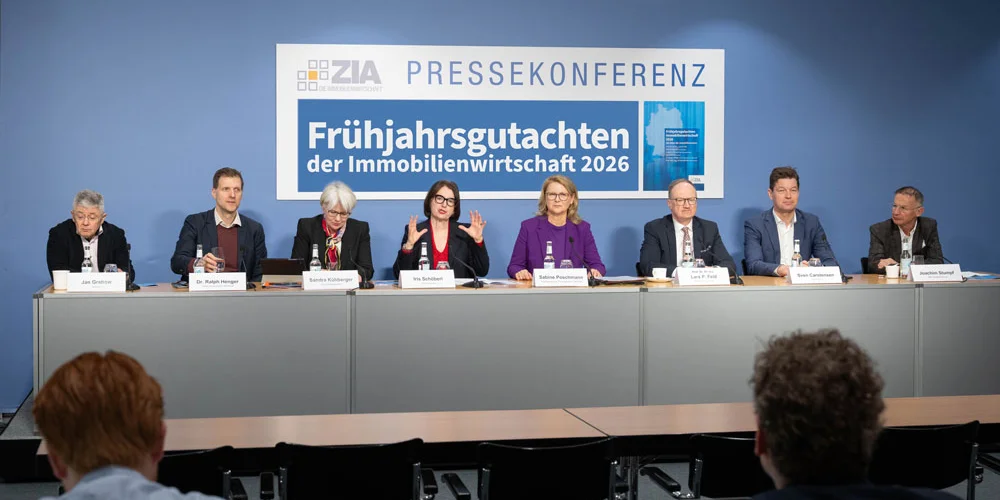
Vorstellung des Frühjahrsgutachtens Immobilienwirtschaft
Von Schlagzeilen bis Hintergrundanalysen: Das Frühjahrsgutachten prägt die wirtschaftspolitische Debatte. Hier die wichtigsten Medienbeiträge und Reaktionen auf einen Blick.
Disclaimer: Einige der verlinkten Inhalte können einer externen Bezahlschranke unterliegen.